Newsy
|
Recenzje
23 października 2026
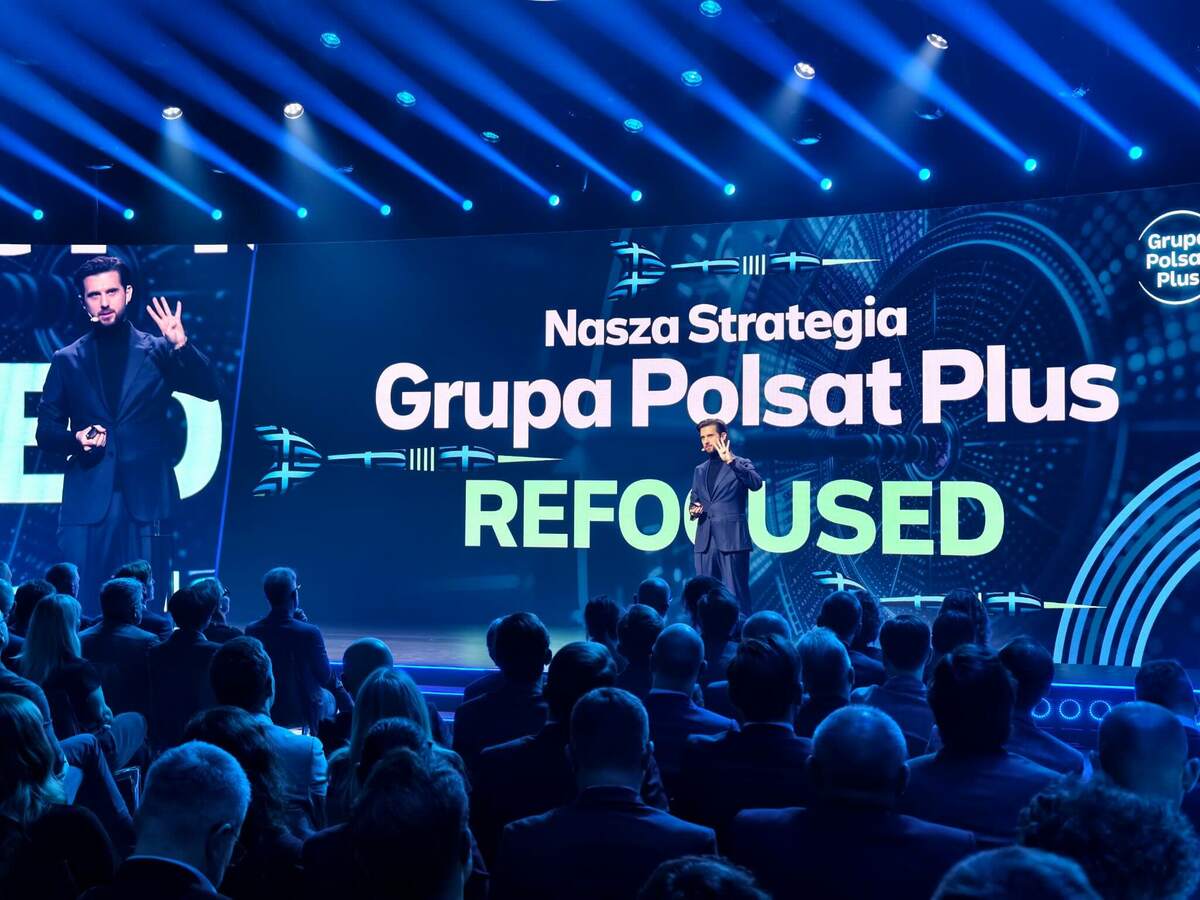
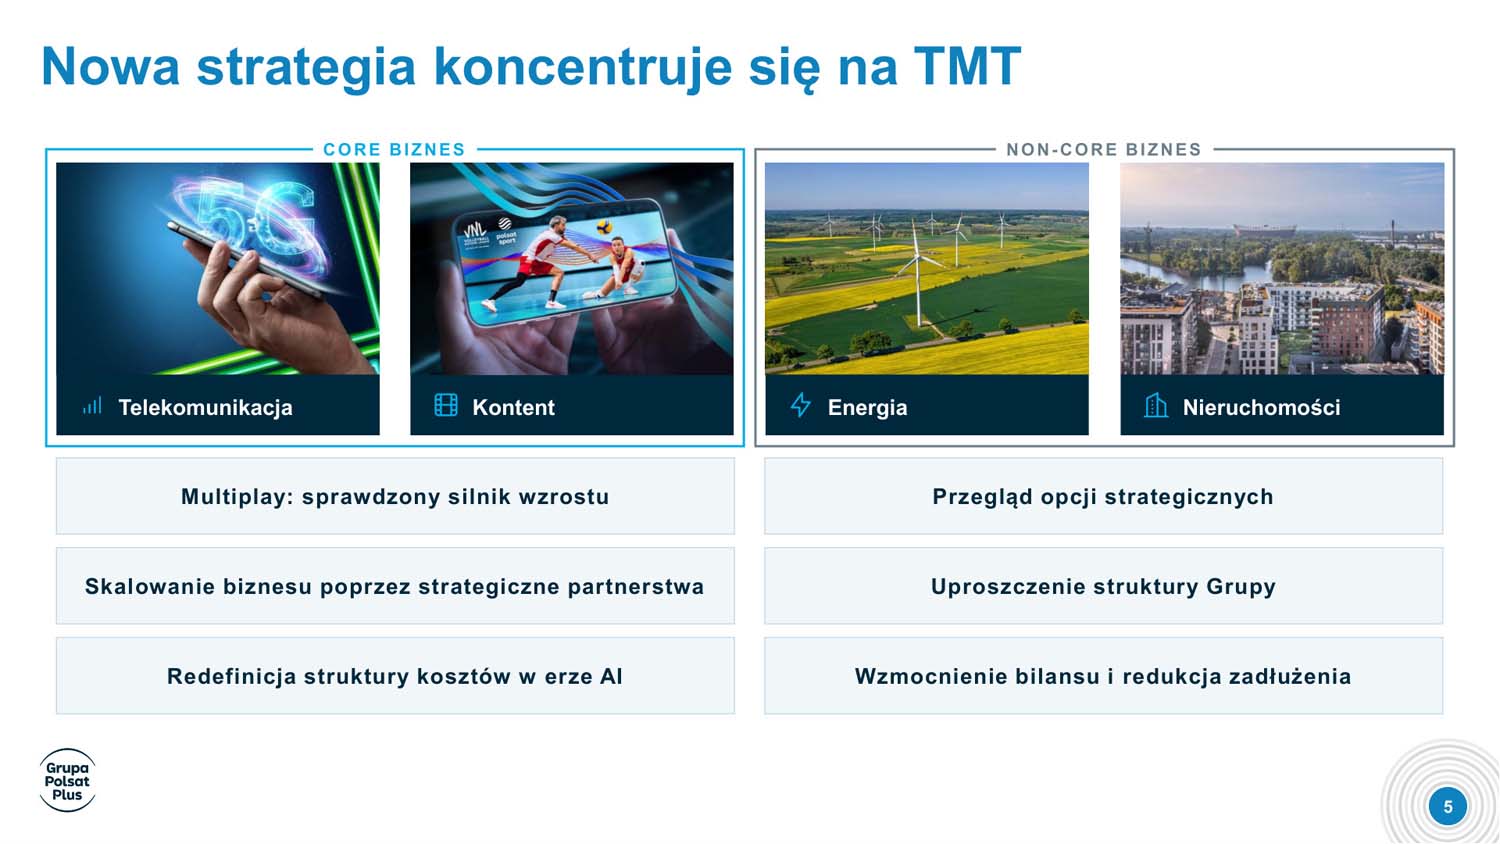
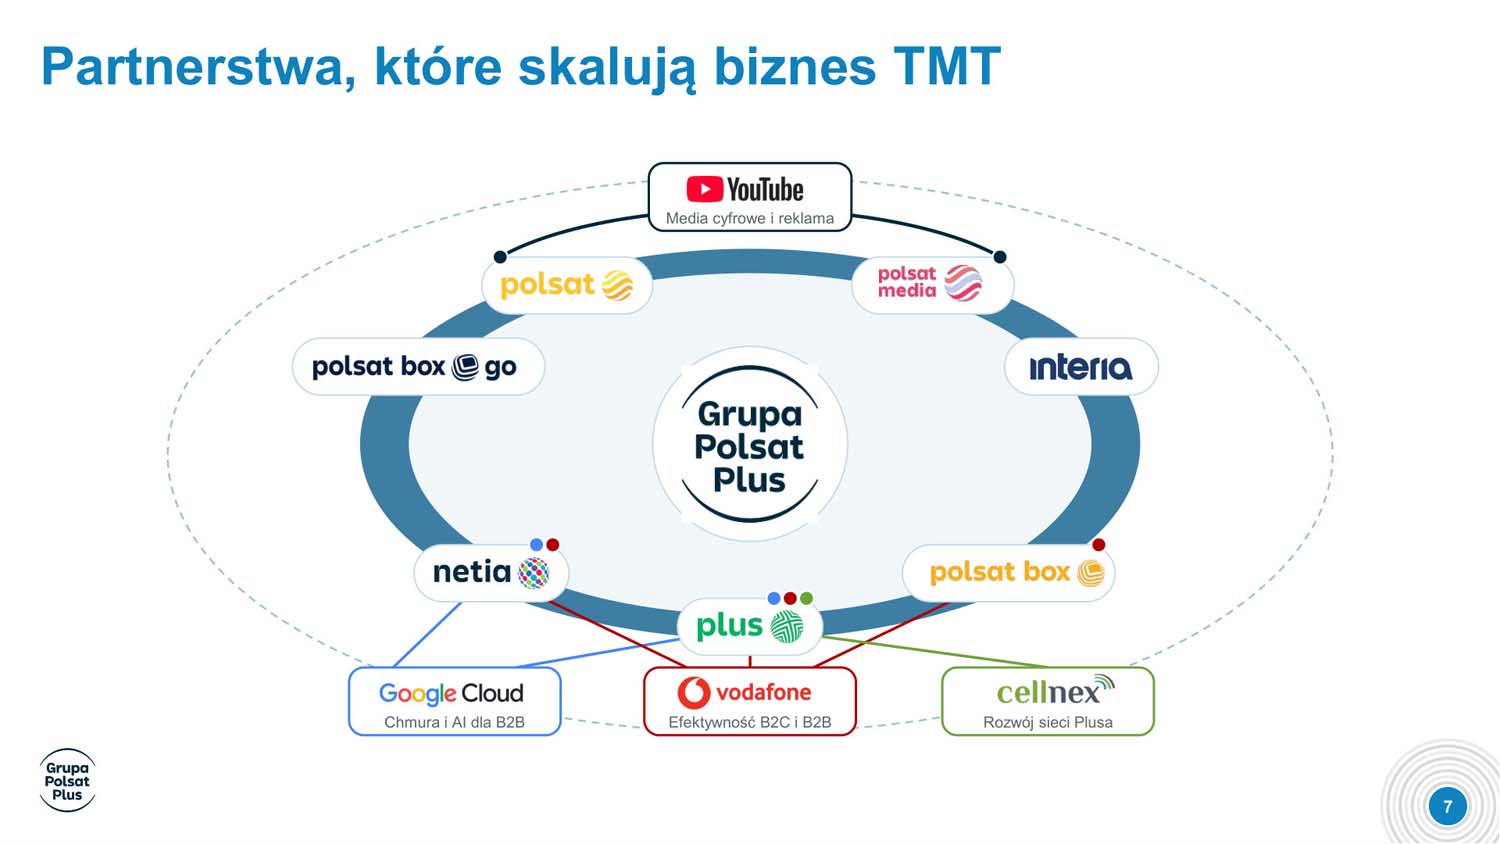
Grupa Polsat Plus przedstawiła 29 października 2026 r. nową strategię na lata 2027–2030+. Plan nazwany „GPP Refocused” zakłada koncentrację na telekomunikacji, mediach i technologiach oraz sprzedaż aktywów związanych z zieloną energią i nieruchomościami. Pozyskane pieniądze mają przede wszystkim zmniejszyć zadłużenie, a rozwój podstawowego biznesu wesprą rozbudowa sieci Plusa i partnerstwa z Cellnex, Vodafone, YouTube oraz Google Cloud.
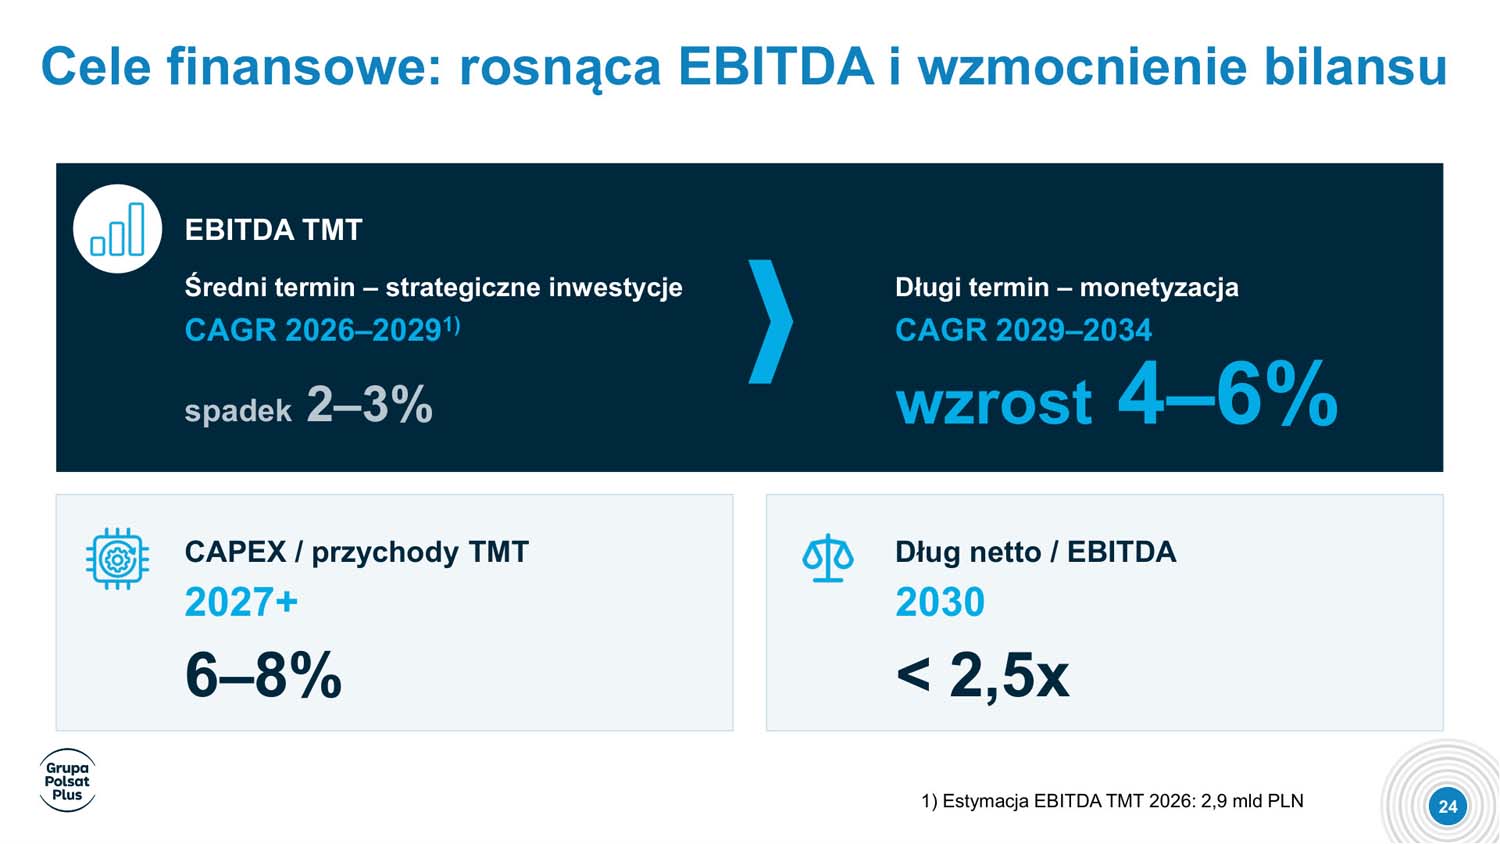
Zarząd przewiduje jednak kilkuletni okres transformacji, który obciąży wyniki. W latach 2026–2029 EBITDA biznesu telekomunikacyjnego i mediowego ma spadać średniorocznie o 2–3%. Dopiero dla okresu 2029–2034 grupa zakłada wzrost o 4–6% rocznie. Do 2030 r. chce obniżyć relację długu netto do EBITDA poniżej 2,5 oraz odbudować potencjał do wypłacania dywidendy.
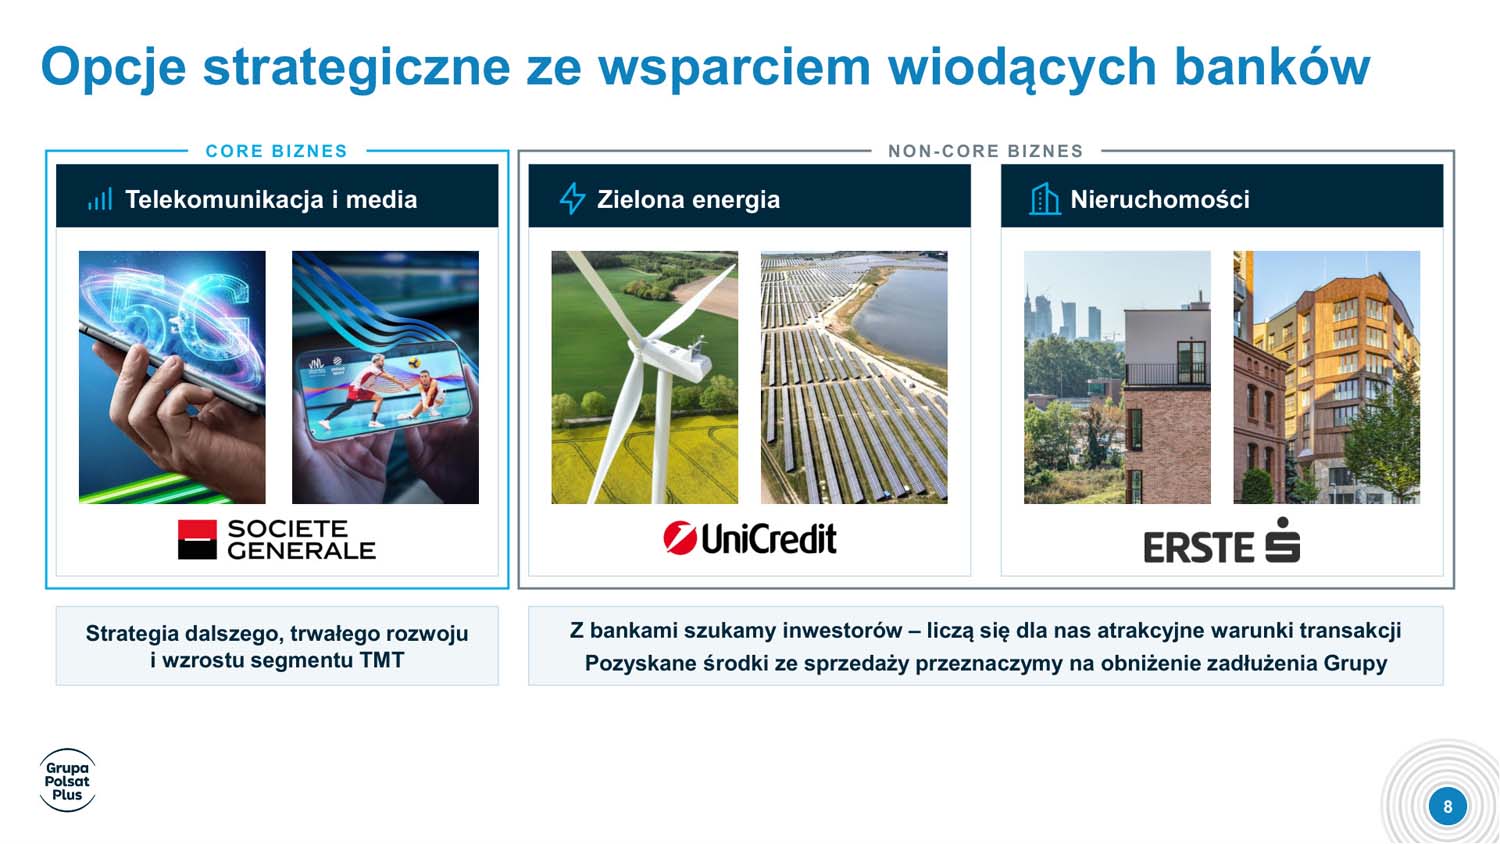
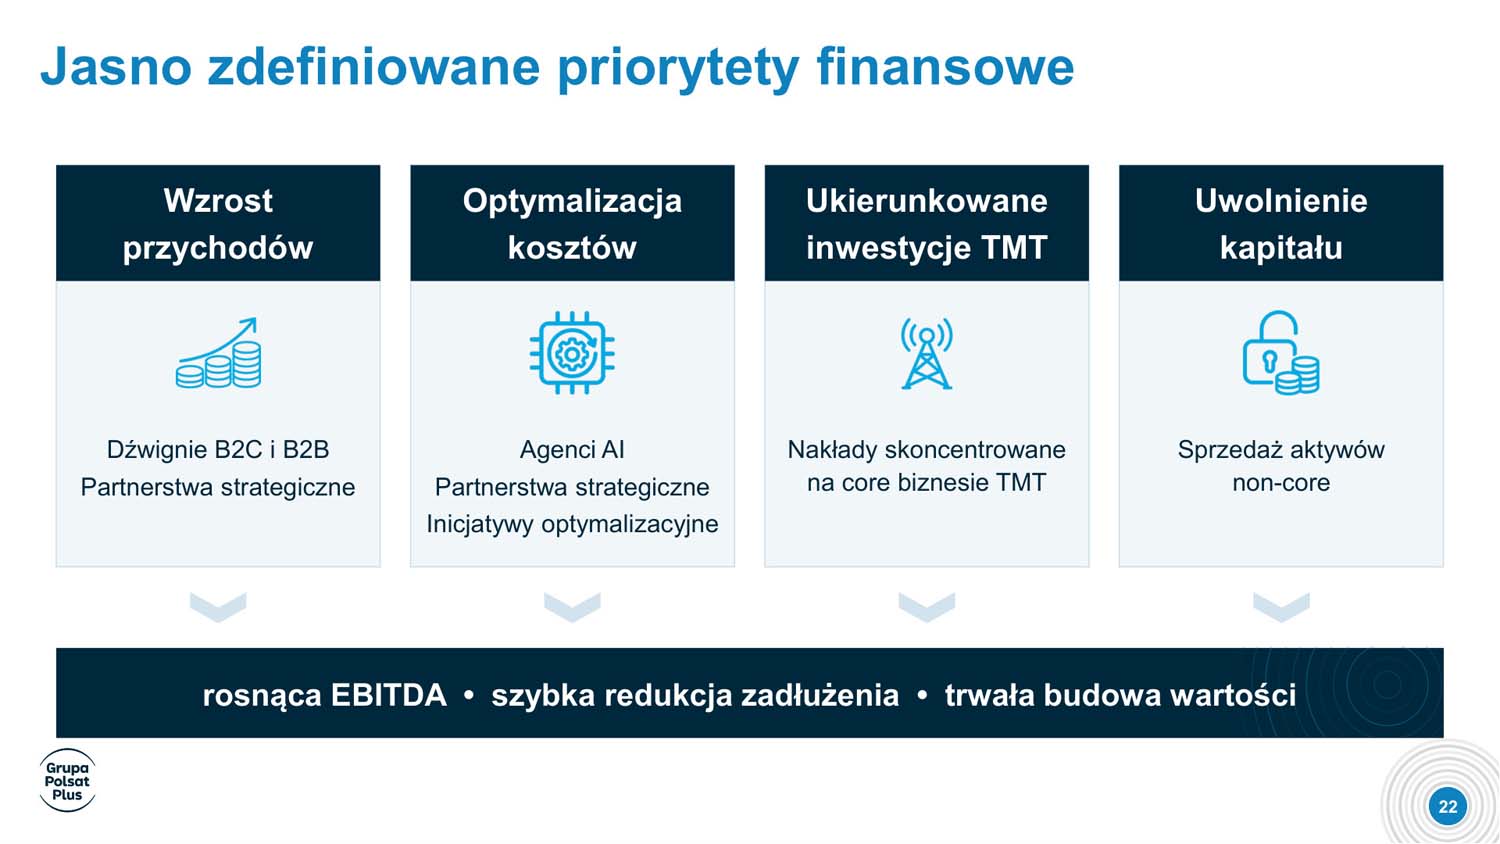
Największa zmiana dotyczy zakresu działalności. Grupa zamierza rozdzielić podstawowy biznes TMT, czyli telekomunikację, media i technologie, od segmentów Zielonej Energii i Nieruchomości. Rozpoczęty przegląd opcji strategicznych ma prowadzić do sprzedaży aktywów z tych obszarów. Proces wspierają banki inwestycyjne.
Bartłomiej Drywa, członek zarządu Grupy Polsat Plus, deklaruje, że oba segmenty mają przestać być częścią grupy. W pierwszej kolejności zarząd chce wykorzystać możliwości szybkiej i korzystnej sprzedaży wybranych, mniej istotnych aktywów. W przypadku pozostałych decyzje mają zależeć od atrakcyjności ofert i wartości dla akcjonariuszy. Nie wyznaczono sztywnego terminu sprzedaży wszystkich aktywów ani nie podano oczekiwanych wpływów.
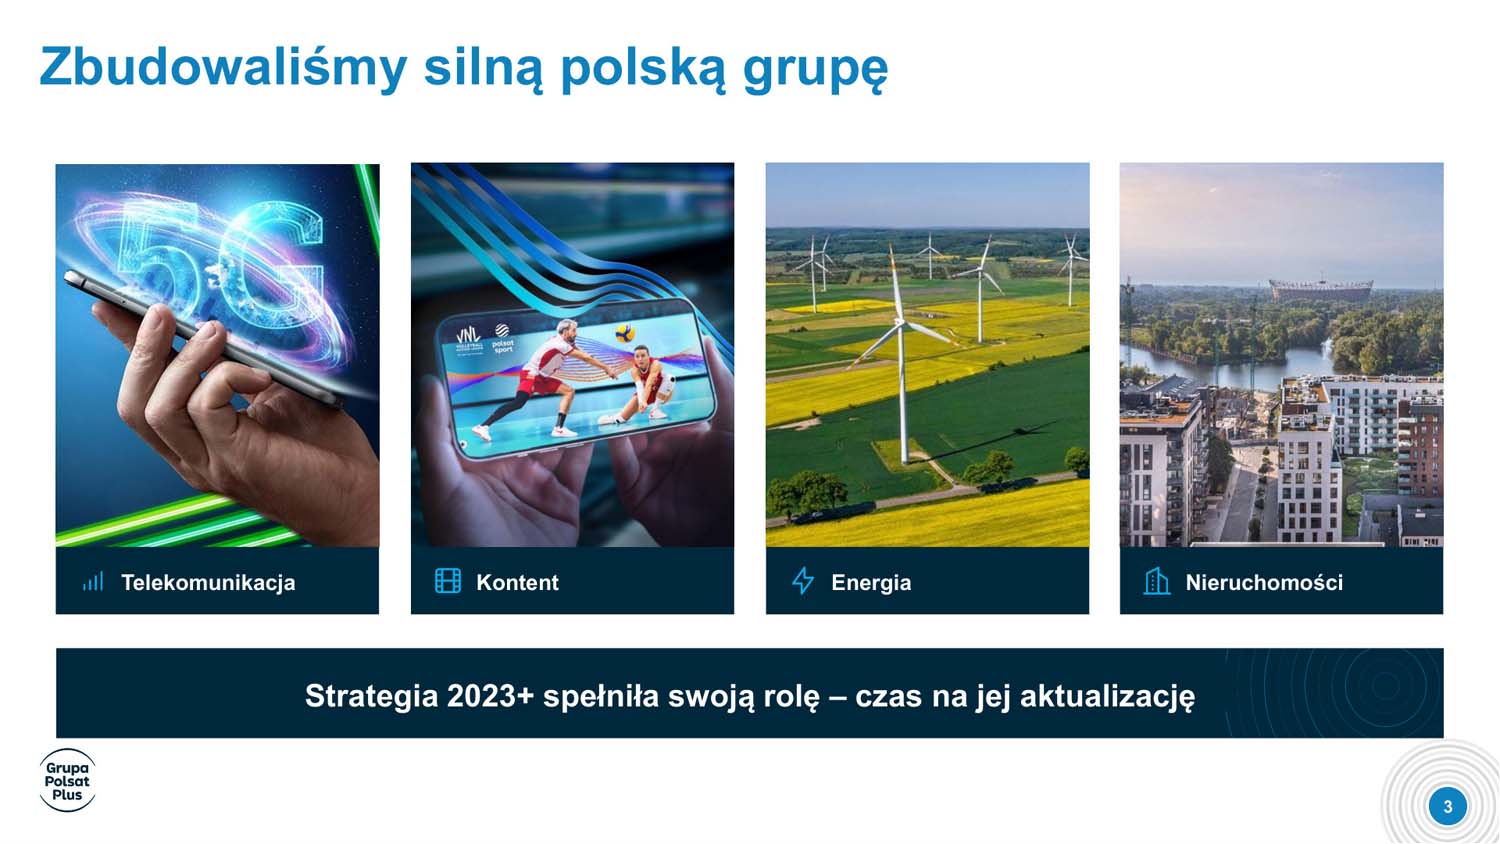
Oznacza to odejście od modelu dywersyfikacji rozwijanego w ramach Strategii 2023+. Energetyka była w nim jednym z głównych kierunków inwestycji, obejmującym odnawialne źródła energii oraz budowę łańcucha wartości gospodarki wodorowej. W latach 2022–2025 grupa zbudowała blisko 500 MW mocy w źródłach niskoemisyjnych i zeroemisyjnych. Z kolei działalność nieruchomościowa obejmuje m.in. projekt Port Praski w Warszawie.
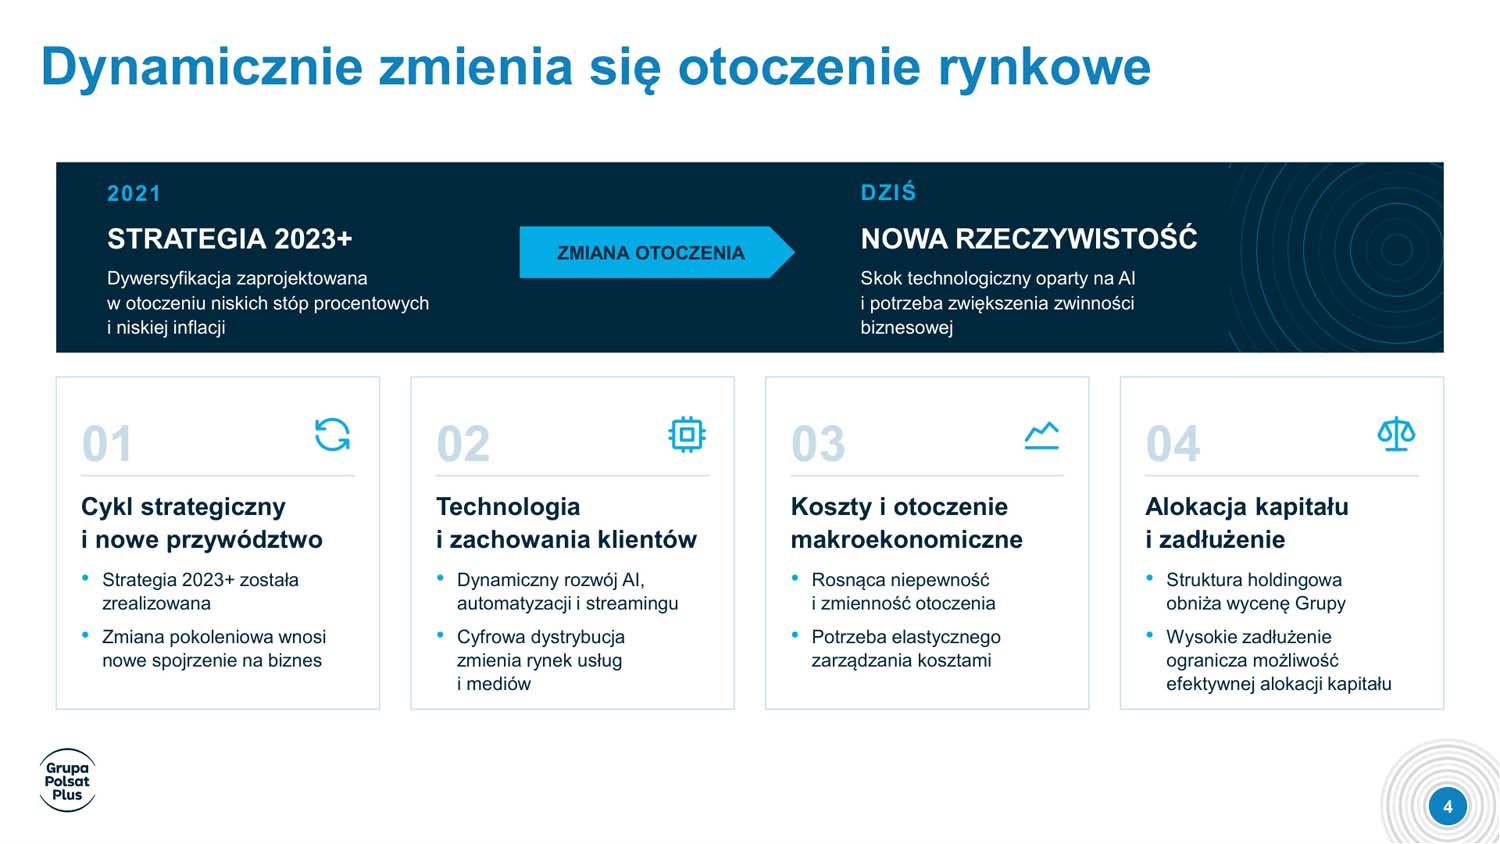
Zarząd uzasadnia zmianę warunkami, w których działa biznes. Poprzedni plan projektowano w 2021 r., w otoczeniu niskich stóp procentowych i niskiej inflacji. Obecnie grupa wskazuje na szybki rozwój AI i streamingu, potrzebę sprawniejszego zarządzania kosztami oraz ograniczenia wynikające z wysokiego zadłużenia. W jej ocenie złożona struktura holdingowa obniża również wycenę całej grupy. Sprzedaż aktywów ma więc uwolnić kapitał i uprościć organizację.
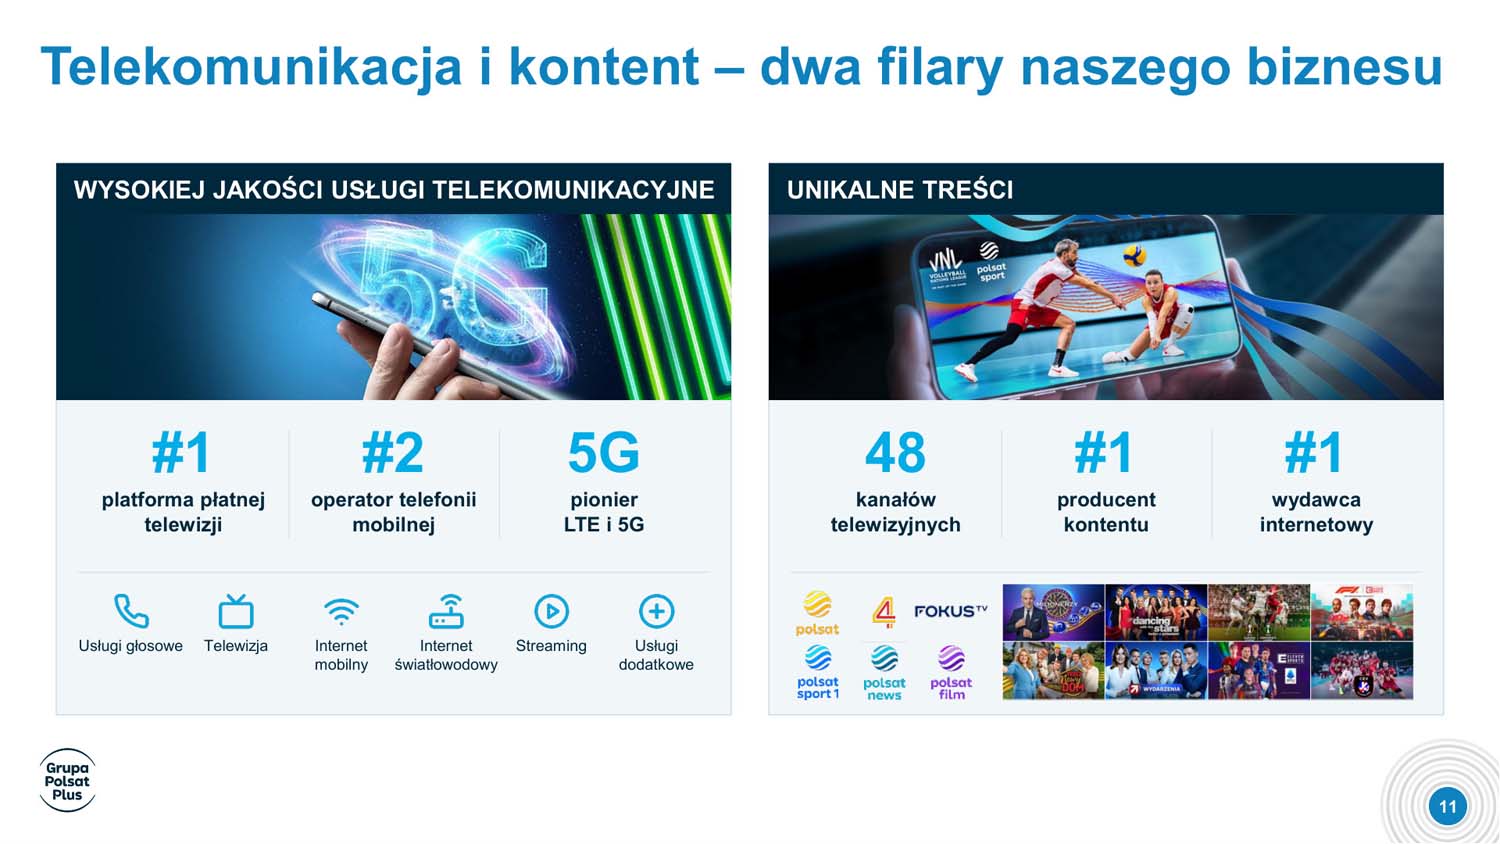
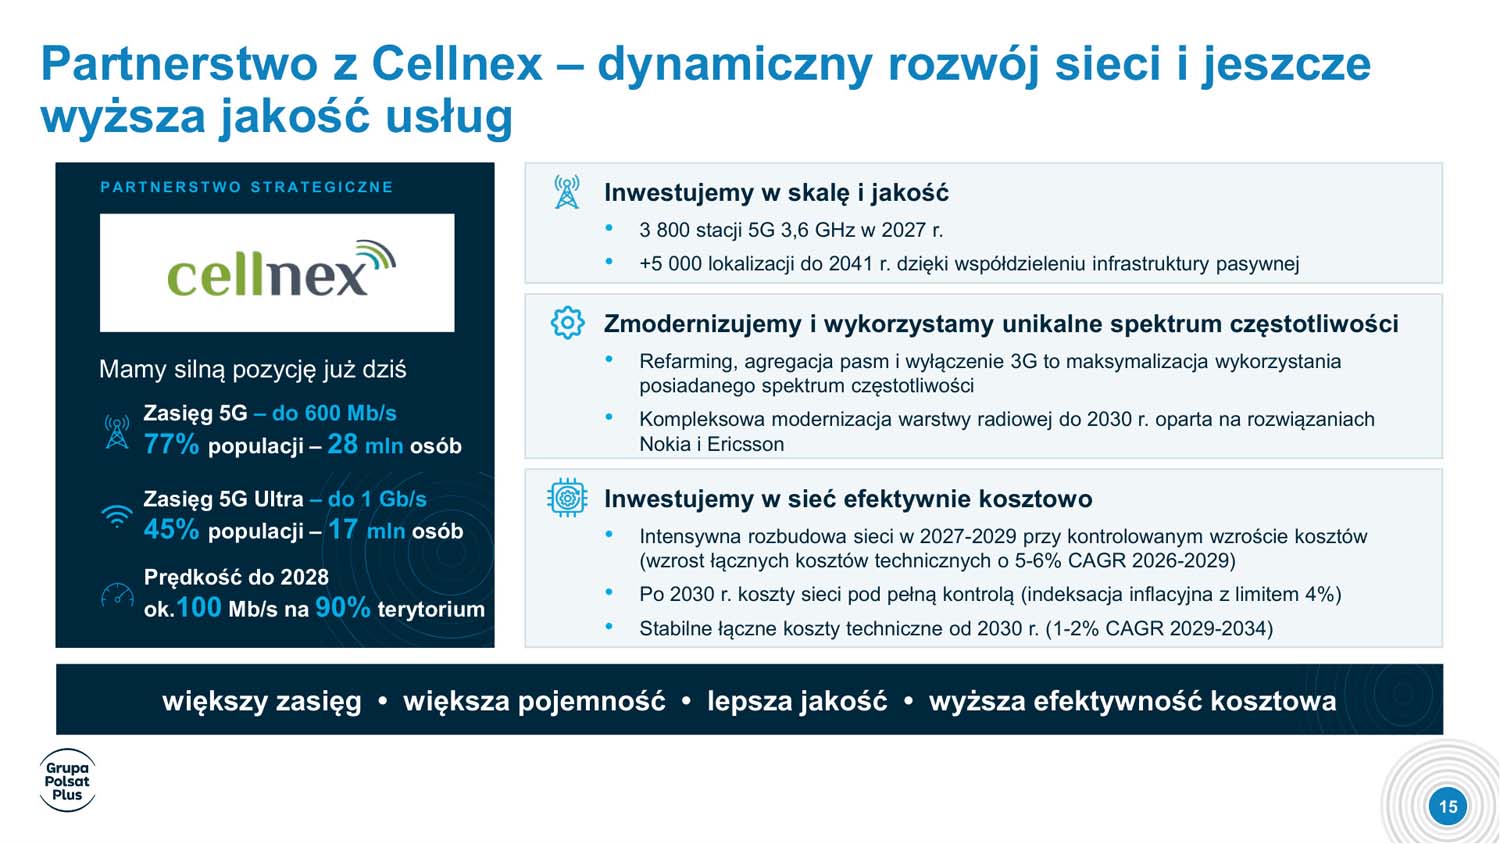
W telekomunikacji najważniejszym projektem będzie rozbudowa i modernizacja sieci mobilnej we współpracy z Cellnex. Plus zakłada, że w 2027 r. będzie dysponował 3800 stacjami obsługującymi 5G w paśmie 3,6 GHz. Do 2030 r. ma zakończyć kompleksową modernizację warstwy radiowej, wykorzystując rozwiązania Nokii i Ericssona.
Osobnym, znacznie dłuższym zobowiązaniem jest zwiększenie liczby dostępnych lokalizacji nadawczych o około 5 tys. do 2041 r. Rozbudowa ma opierać się na współdzieleniu infrastruktury pasywnej grupy Cellnex. Horyzont tego projektu wykracza zatem daleko poza 2030 r. Aneks do umowy z Towerlink i Cellnex podpisano 11 września 2026 r.
Modernizacja obejmie pełną wymianę warstwy aktywnej sieci radiowej oraz dostosowanie transmisji. We wrześniowym raporcie grupa wskazywała m.in. na rozbudowę warstw 1800, 2100 i 2600 MHz, wdrażanie aktywnych anten i Massive MIMO oraz rozwój pasm 700 MHz i 3,6 GHz. Nowa strategia przewiduje również refarming, agregację pasm oraz wyłączenie 3G, aby efektywniej wykorzystać posiadane częstotliwości.
Według danych przedstawionych wraz ze strategią obecna sieć 5G Plusa obejmuje około 28 mln osób, czyli 77% populacji, i oferuje prędkości do 600 Mb/s. Wariant 5G Ultra, z deklarowaną prędkością do 1 Gb/s, jest dostępny dla około 17 mln osób, czyli 45% populacji. Do 2028 r. grupa chce zapewnić prędkość około 100 Mb/s na 90% terytorium kraju. Ten ostatni cel dotyczy powierzchni Polski, a nie udziału ludności w zasięgu.
Rozbudowa zwiększy koszty techniczne. W latach 2026–2029 mają one rosnąć średniorocznie o 5–6%, a w okresie 2029–2034 już tylko o 1–2%. Umowa infrastrukturalna przewiduje coroczną waloryzację inflacyjną z limitem 4%. Grupa zakłada, że większą skalę i lepszą jakość sieci uda się w ten sposób połączyć z bardziej przewidywalnymi kosztami jej utrzymania.
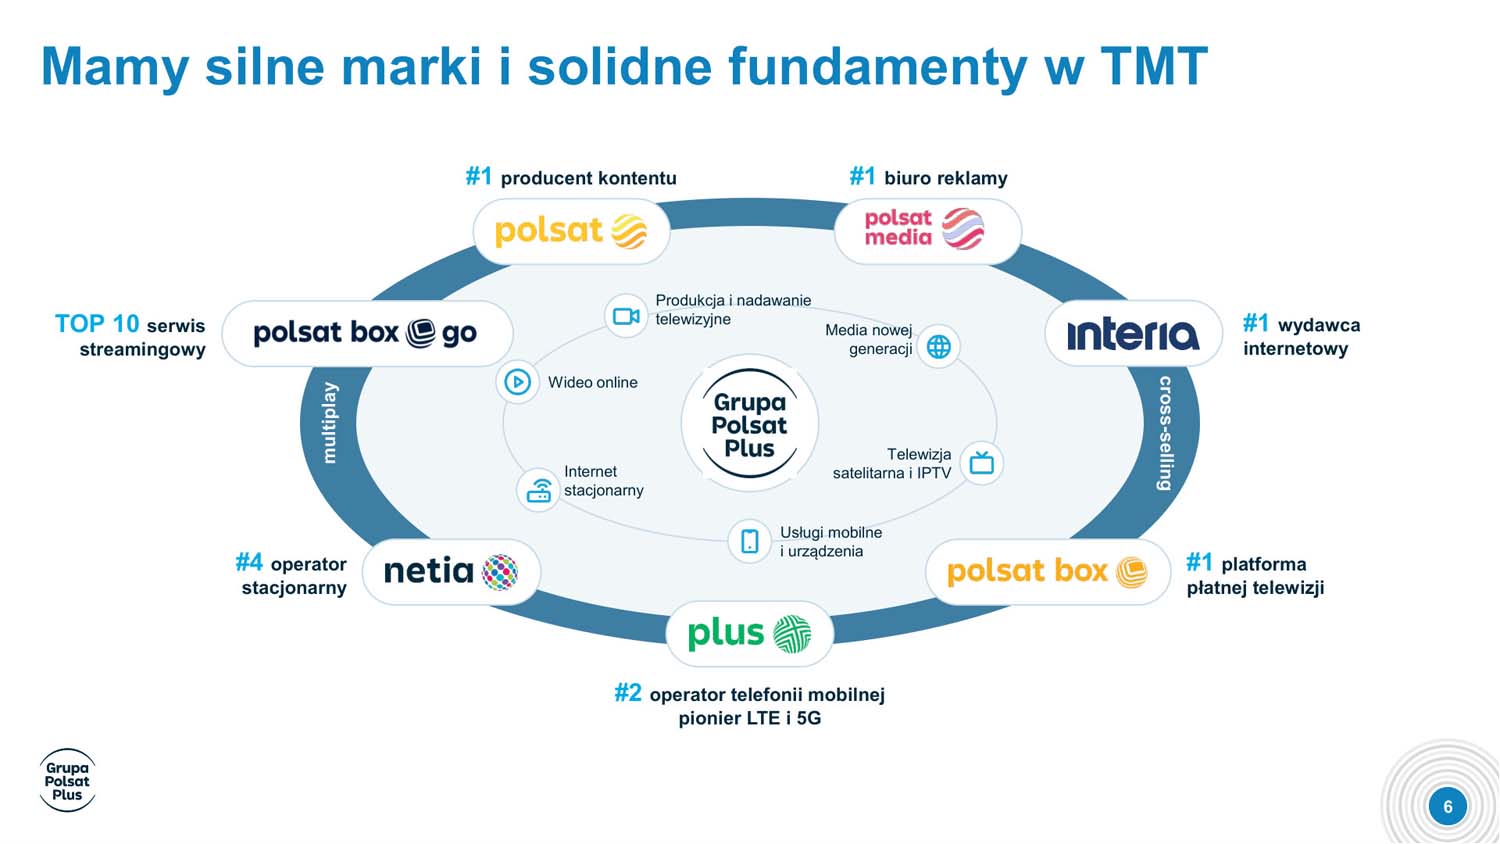
Podstawą sprzedaży dla klientów indywidualnych pozostanie multiplay, czyli łączenie telefonii komórkowej, internetu mobilnego i stacjonarnego, telewizji oraz usług z treściami wideo. Grupa chce zwiększać przychody, oferując kolejne produkty osobom, które już korzystają z jej usług. Ma to równocześnie poprawiać lojalność i podnosić średni przychód przypadający na klienta.
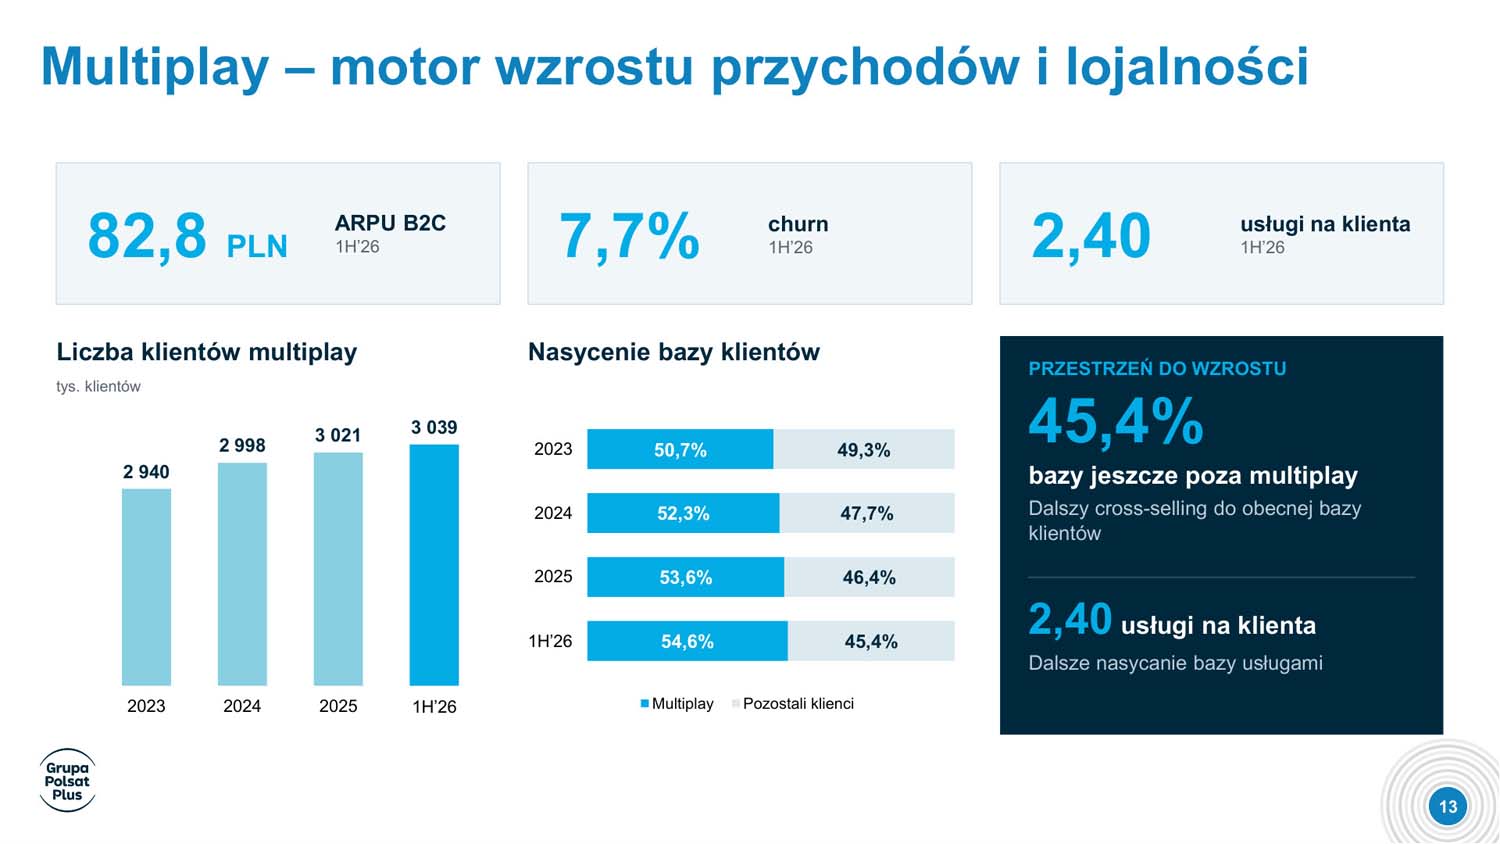
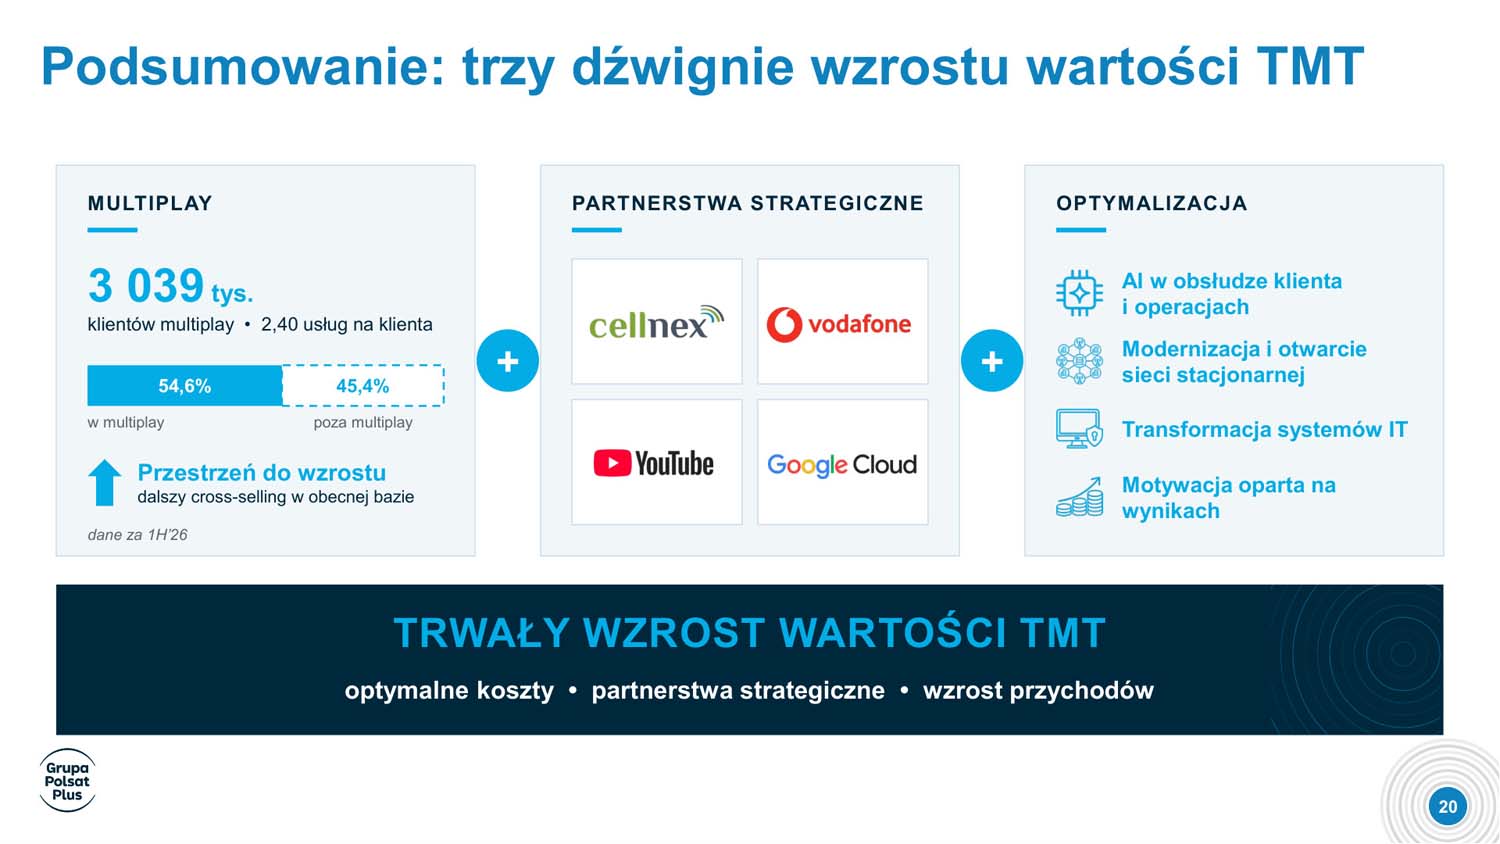
W połowie 2026 r. baza multiplay liczyła 3,039 mln klientów, wobec 2,94 mln na koniec 2023 r. Udział klientów korzystających z usług łączonych wzrósł w tym czasie z 50,7% do 54,6%. Nadal 45,4% bazy pozostaje poza multiplay, co zarząd traktuje jako przestrzeń do dalszej sprzedaży.
Za I półrocze 2026 r. grupa pokazała ARPU B2C na poziomie 82,8 zł. Na koniec tego okresu na klienta przypadało 2,40 usługi, a wskaźnik odejść klientów, czyli churn, wynosił 7,7%. Rozwój pakietów ma pozwolić zwiększać wartość relacji z klientem także wtedy, gdy pozyskiwanie nowych użytkowników na dojrzałym rynku jest trudniejsze.
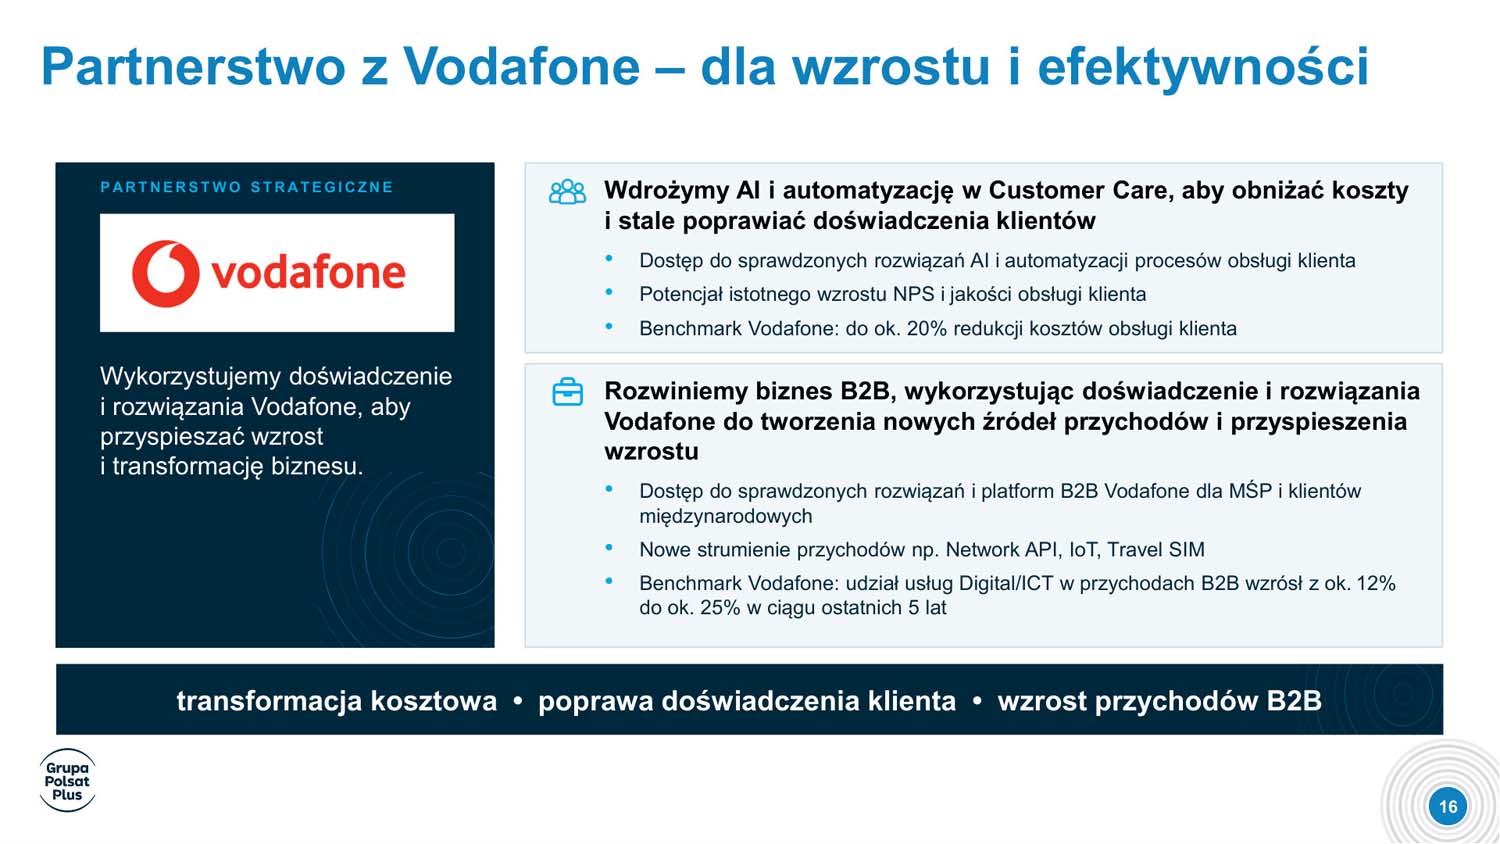
Ważną rolę w nowym modelu ma odegrać współpraca z Vodafone. Ogłoszona 28 października trzyletnia umowa daje Polkomtelowi dostęp do doświadczenia, wiedzy i sprawdzonych rozwiązań tej grupy. Partnerstwo jest realizowane przez Vodafone Partners i ma charakter komercyjny, bez zaangażowania kapitałowego.
Pierwszy obszar współpracy to obsługa klienta. Plus chce wykorzystywać AI i automatyzację, aby ograniczać koszty i poprawiać jakość kontaktu z użytkownikami. Jako punkt odniesienia grupa przywołuje doświadczenia Vodafone z redukcją kosztów obsługi sięgającą około 20%. Jest to benchmark partnera. Polsat Plus nie przedstawił analogicznego, liczbowego celu oszczędności dla własnej działalności.
Drugi obszar obejmuje rozwój B2B, szczególnie oferty dla małych i średnich przedsiębiorstw oraz klientów międzynarodowych. Wśród potencjalnych źródeł przychodów wymieniono IoT, karty Travel SIM i Network API, czyli interfejsy umożliwiające udostępnianie funkcji sieci aplikacjom i usługom zewnętrznym. Grupa chce skorzystać z gotowych platform i doświadczeń Vodafone, aby szybciej rozszerzać ofertę.
Polsat Plus wskazuje, że udział usług cyfrowych i ICT w przychodach B2B Vodafone wzrósł w ciągu 5 lat z około 12% do około 25%. Liczby te pokazują kierunek, w którym Polsat Plus chce rozwijać biznes dla firm. Nie są prognozą udziału takich usług w jego własnych przychodach.
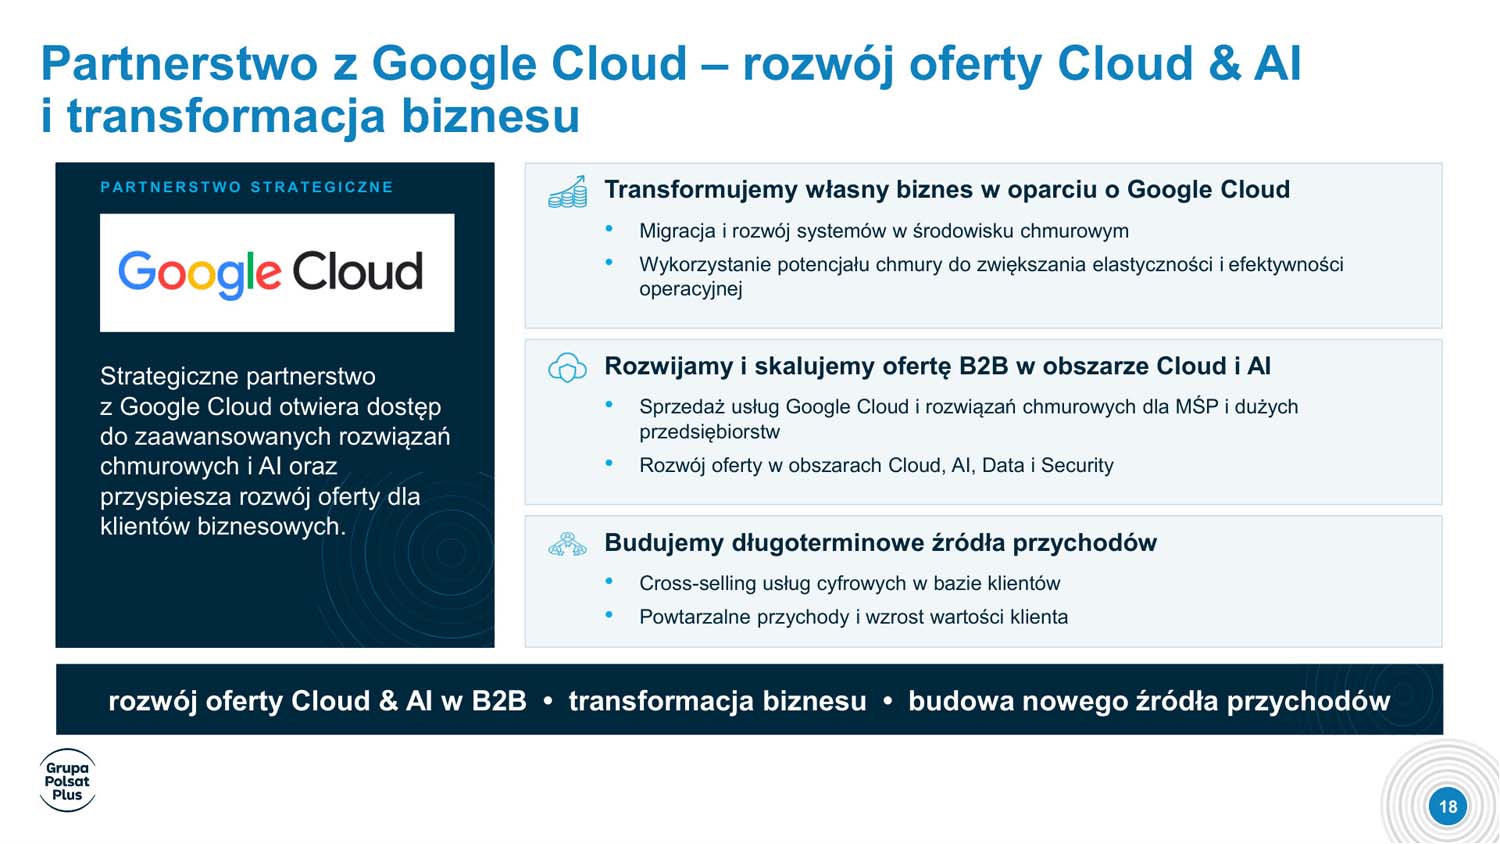
Partnerstwo z Google Cloud ma jednocześnie zmieniać sposób działania grupy i rozszerzać jej ofertę dla przedsiębiorstw. Wewnętrzna transformacja obejmie migrację oraz rozwój systemów w chmurze, co ma zwiększyć elastyczność organizacji i poprawić efektywność operacyjną.
W sprzedaży B2B grupa zamierza oferować usługi Google Cloud i rozwiązania dla małych, średnich oraz dużych przedsiębiorstw. Wskazane obszary obejmują chmurę, sztuczną inteligencję, dane i cyberbezpieczeństwo. Strategia zakłada wykorzystanie obecnej bazy klientów do sprzedaży kolejnych usług cyfrowych i budowania powtarzalnych przychodów.
W tym modelu relacja z klientem biznesowym ma obejmować coraz więcej elementów jego infrastruktury i usług cyfrowych. Korzystanie z technologii partnera ma ograniczać ryzyko wdrożeń i przyspieszać wprowadzanie nowych produktów. Grupa nie podała kwotowego celu przychodów z tego partnerstwa.
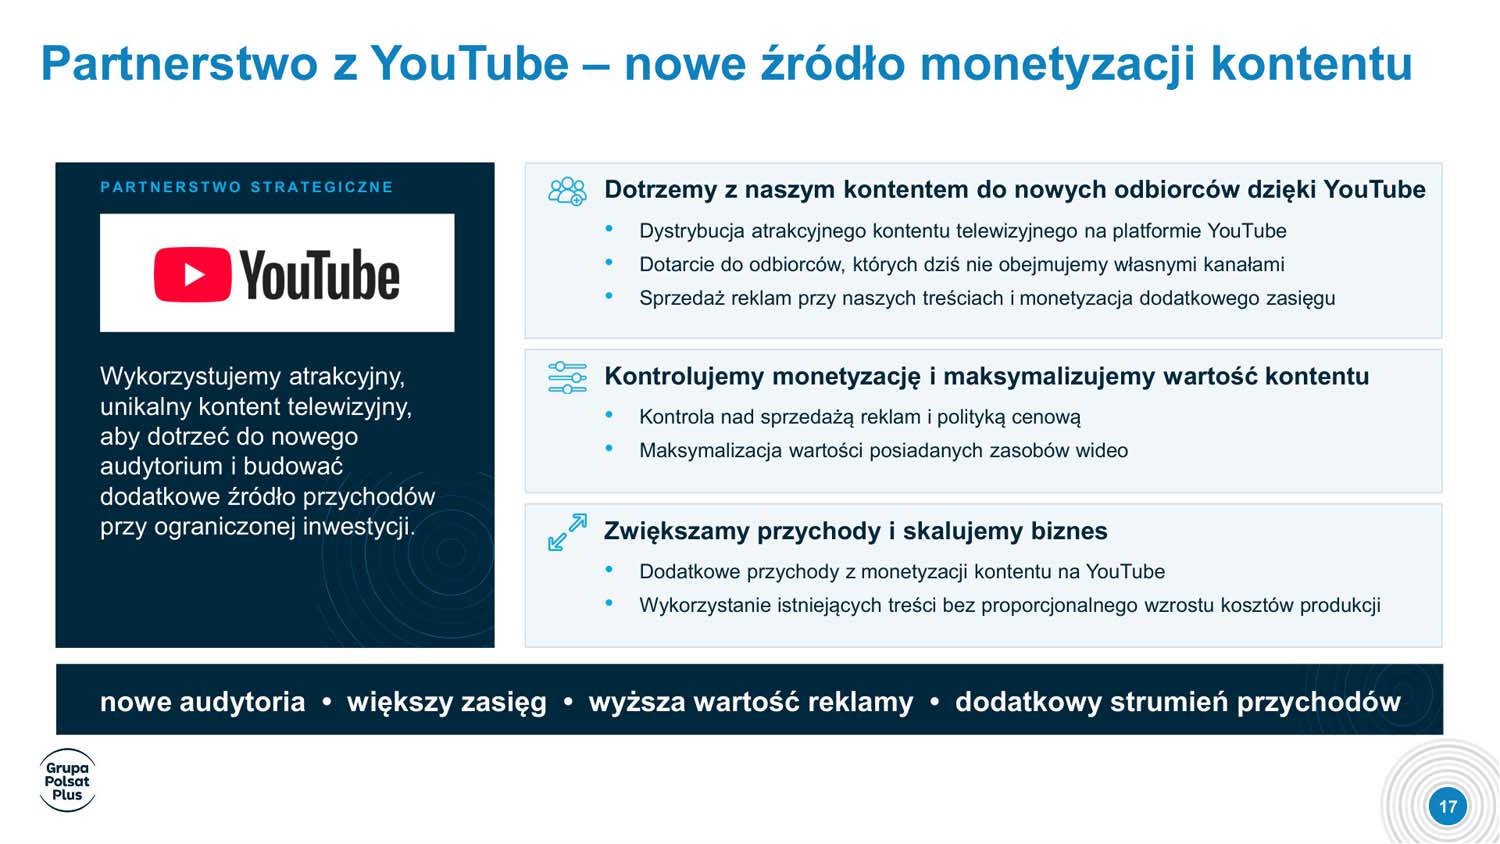
W mediach istotnym kierunkiem będzie szersza dystrybucja istniejących programów. Ogłoszone 27 października partnerstwo z YouTube ma umożliwić udostępnienie kilkudziesięciu tysięcy godzin materiałów z biblioteki Telewizji Polsat i dotarcie do odbiorców, których grupa nie obejmuje własnymi kanałami.
Znaczenie ma również model reklamowy. Polsat Media rozpocznie bezpośrednią sprzedaż reklam wideo przy materiałach nadawcy na YouTube. Grupa chce zachować kontrolę nad sprzedażą i polityką cenową przy swoich treściach. Sprzedaż reklam w całym serwisie pozostaje w gestii Google.
Polsat zamierza w ten sposób zwiększać przychody z posiadanych już produkcji bez proporcjonalnego podnoszenia kosztów ich wytwarzania. Dystrybucja na YouTube ma działać równolegle z emisją telewizyjną i własnym serwisem streamingowym. Według Piotra Żaka kanały nadawcy na YouTube zebrały w 2026 r., do momentu ogłoszenia współpracy, ponad 1 mld wyświetleń.
To rozwinięcie obecności na platformie, na której wcześniej w tym roku udostępniono m.in. seriale „Świat według Kiepskich” i „Rodzina zastępcza”. Nowy model łączy więc pozyskiwanie kolejnych widzów z większym udziałem grupy w sprzedaży reklam towarzyszących jej programom.
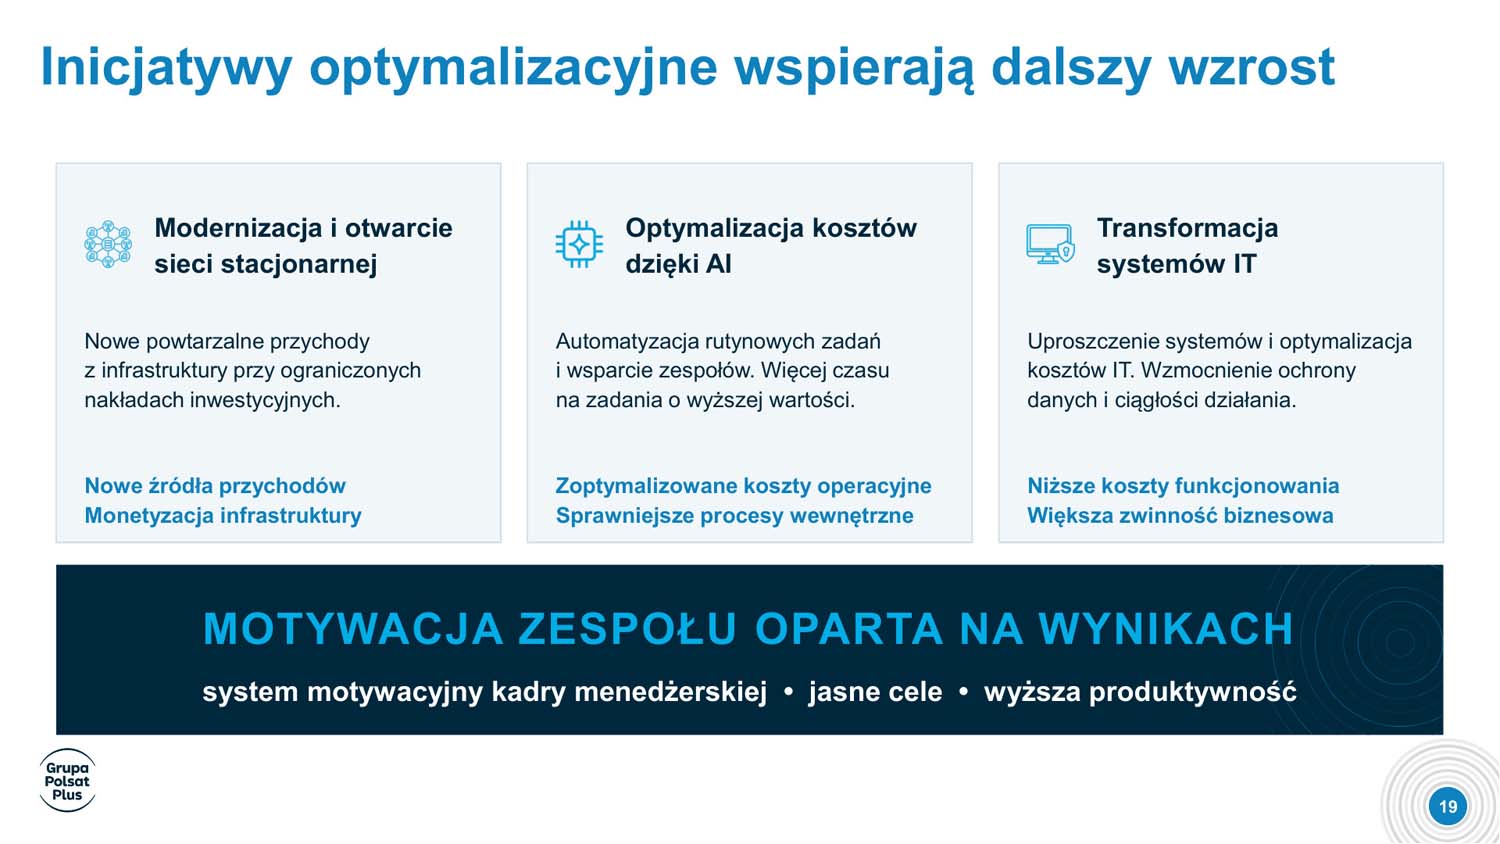
Strategia przewiduje również modernizację i otwarcie sieci stacjonarnej. Grupa chce uzyskiwać nowe, powtarzalne przychody z posiadanej infrastruktury przy ograniczonych nakładach inwestycyjnych. Jest to dodatkowy kierunek wykorzystania aktywów telekomunikacyjnych, obok sprzedaży usług klientom detalicznym. Nie przedstawiono jednak szczegółów modelu otwarcia ani celów dotyczących jego skali.
AI ma wspierać także procesy wewnętrzne i pracę zespołów. Plan obejmuje automatyzację rutynowych zadań, uproszczenie systemów IT i ograniczenie kosztów ich utrzymania. Towarzyszyć temu mają silniejsza ochrona danych i większa odporność operacyjna. W działalności mediowej grupa zapowiada optymalizację kosztów, a dla kluczowych menedżerów system motywacyjny powiązany z wynikami i jasno określonymi celami.
Finansowa część strategii pokazuje, że zarząd nie oczekuje natychmiastowej poprawy rentowności podstawowego biznesu. Punktem wyjścia jest szacowana EBITDA TMT za 2026 r. w wysokości 2,9 mld zł. Jest to wynik obszaru telekomunikacyjnego i mediowego, a nie całej grupy obejmującej również energetykę i nieruchomości.
|
Wskaźnik |
Okres |
Założenie strategii |
|---|---|---|
|
EBITDA TMT |
2026 |
2,9 mld zł - szacunek |
|
Średnioroczna zmiana EBITDA TMT |
2026–2029 |
Spadek o 2–3% |
|
Średnioroczna zmiana EBITDA TMT |
2029–2034 |
Wzrost o 4–6% |
|
CAPEX do przychodów TMT |
Od 2027 |
6–8% |
|
Dług netto do EBITDA |
Do 2030 |
Poniżej 2,5 |
|
Zdolność do wypłacania dywidendy |
Do 2030 |
Odbudowa potencjału do wypłat |
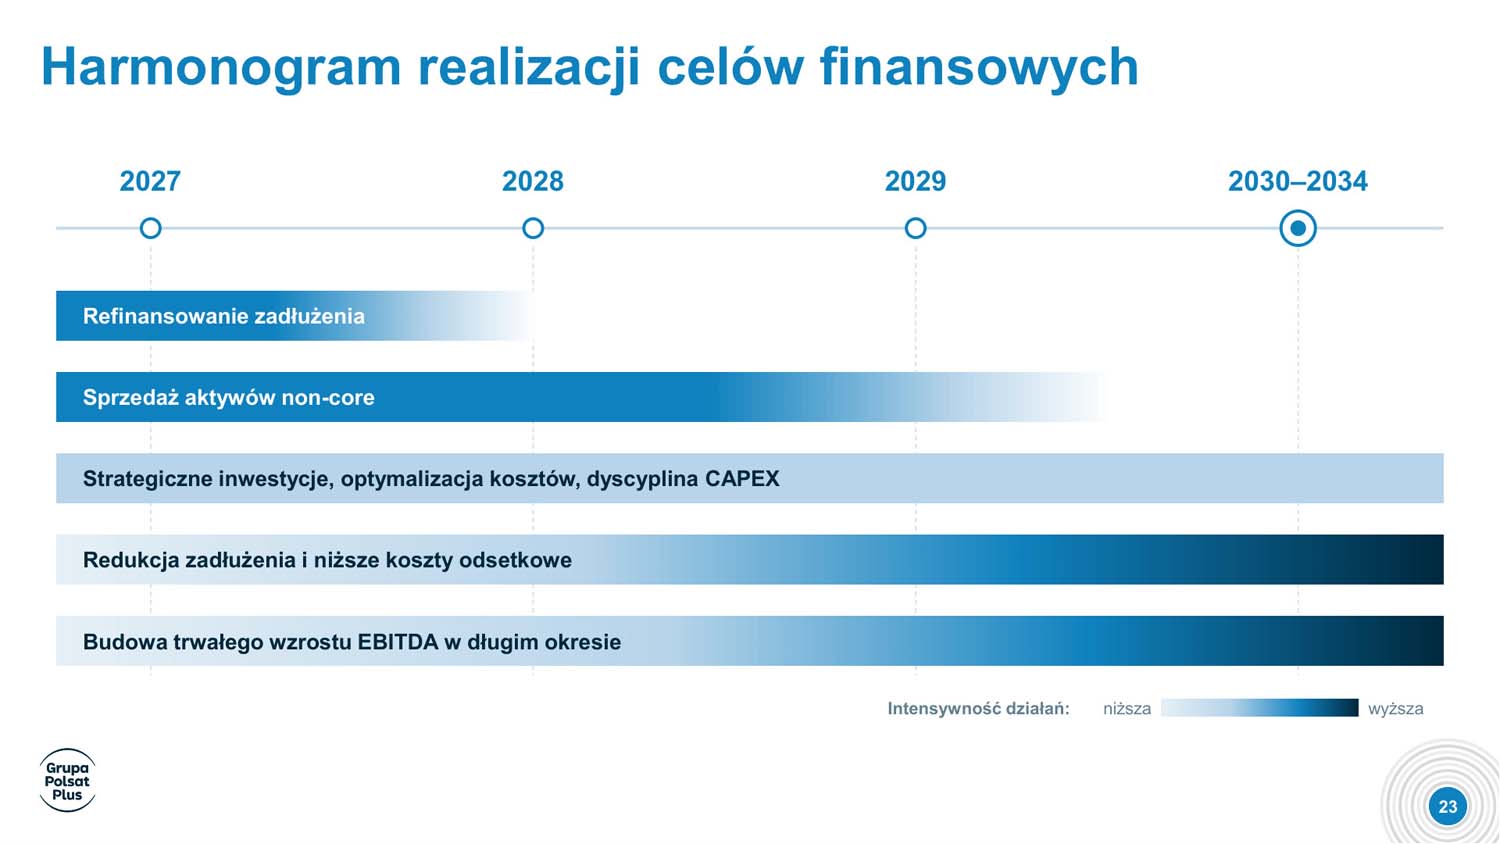
W latach 2027–2029 grupa skoncentruje się na rozbudowie sieci, rozwoju oferty B2B i mediów cyfrowych, wdrażaniu AI oraz zmianach kosztowych. Równolegle będzie prowadzić refinansowanie zadłużenia i sprzedaż aktywów spoza TMT. Koszty transformacji mają w tym czasie obciążać EBITDA, a rok 2029 będzie bazą dla zakładanego późniejszego wzrostu.
Przy szacowanej bazie 2,9 mld zł średnioroczny spadek o 2–3% oznaczałby EBITDA TMT w 2029 r. na poziomie około 2,65–2,73 mld zł. To orientacyjne przeliczenie ogłoszonych dynamik, a nie dodatkowa prognoza spółki. Pokazuje, że korzyści z modernizacji i nowych usług mają ujawniać się stopniowo, po okresie presji na wynik.
Od 2027 r. nakłady inwestycyjne TMT mają mieścić się w przedziale 6–8% przychodów tego obszaru. Będą kierowane przede wszystkim na infrastrukturę, systemy IT i projekty poprawiające konkurencyjność. Znaczną część rozwoju sieci mobilnej umożliwi współpraca infrastrukturalna z Cellnex, przy opisanym wzroście kosztów technicznych w pierwszym okresie strategii.
Skalę zadania pokazują wyniki za I półrocze 2026 r. Na koniec czerwca zadłużenie netto grupy wynosiło około 12,27 mld zł, a całkowita relacja długu netto do EBITDA za ostatnie 12 miesięcy sięgała 4,06. Po wyłączeniu zadłużenia i EBITDA spółek korzystających z finansowania projektowego wskaźnik wynosił 3,63. Wartości te opisują punkt wyjścia przed planowaną zmianą struktury grupy.
Docelowo relacja długu netto do EBITDA ma trwale spaść poniżej 2,5, najpóźniej do 2030 r. Początkowo redukcję zadłużenia mają wspierać przede wszystkim wpływy ze sprzedaży aktywów spoza TMT. W dłuższym okresie pomóc mają również wzrost EBITDA i lepsza zamiana wyników operacyjnych na gotówkę.
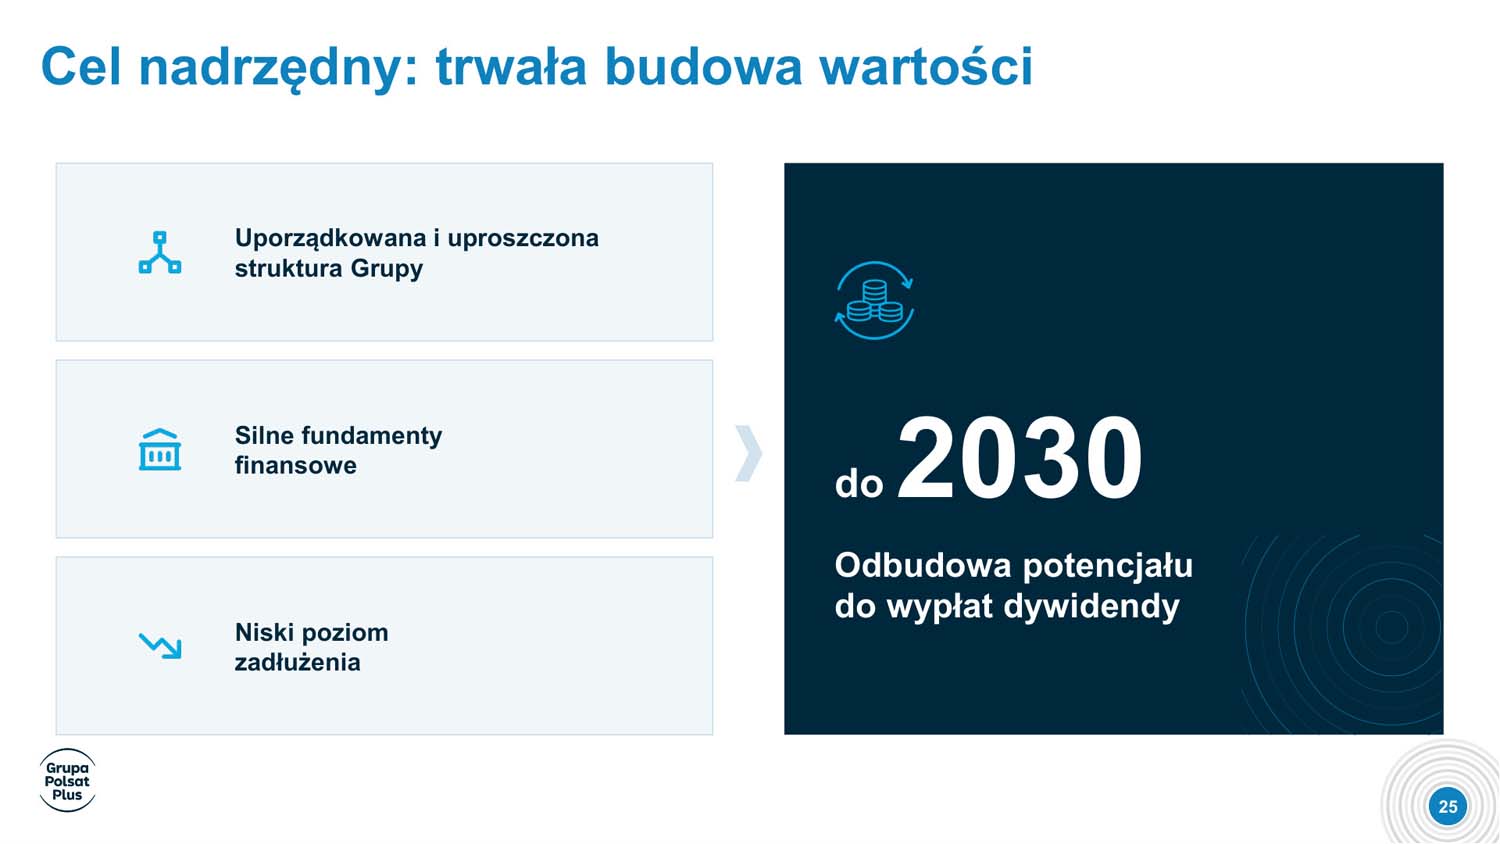
Do 2030 r. grupa chce także odbudować potencjał do wypłat dywidendy. Cel ten dotyczy osiągnięcia odpowiedniej kondycji finansowej. Zarząd nie zadeklarował konkretnej kwoty dywidendy, udziału zysku przeznaczanego do podziału ani roku pierwszej wypłaty. Jej perspektywa pozostaje powiązana z efektami sprzedaży aktywów, przebiegiem transformacji oraz obniżeniem zadłużenia.