Newsy
|
Recenzje
10 listopada 2026
Europejski rynek smartfonów znalazł się na najniższym kwartalnym poziomie od ponad 13 lat. Według najnowszego raportu Counterpoint Research dostawy urządzeń w III kwartale 2026 roku spadły o 18% rok do roku. Samsung i Apple zwiększyły swoje udziały, natomiast chińscy producenci ponieśli największe straty.
Kryzys wyraźnie się pogłębia. W II kwartale 2026 roku informowaliśmy o 10-procentowym spadku dostaw smartfonów w Europie. W III kwartale spadek pogłębił się do 18%.
Analitycy wskazują na rosnące koszty komponentów, wyższe ceny urządzeń, ograniczenie promocji oraz trudną sytuację gospodarczą, która osłabia zainteresowanie zakupem nowych telefonów.
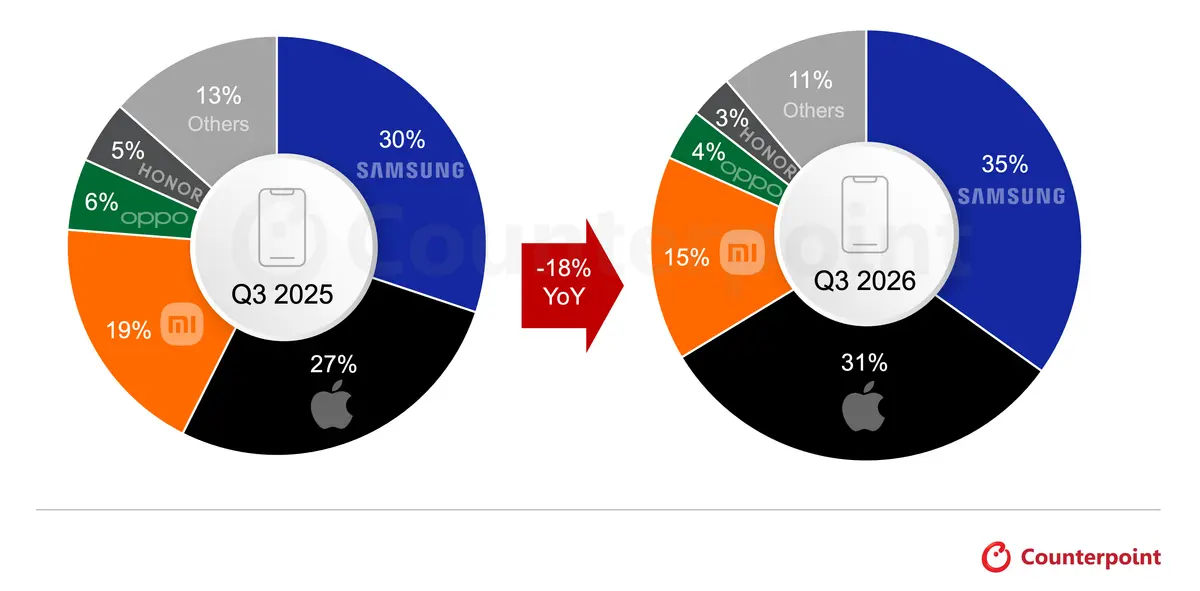
Pomimo spadku liczby dostarczonych urządzeń Samsung i Apple umocniły pozycję na europejskim rynku. Łączny udział obu producentów wzrósł z 57% do 66% w ciągu roku.
Udziały producentów w europejskim rynku smartfonów:
| Producent | III kw. 2025 → III kw. 2026 |
|---|---|
| Samsung | 30% → 35% |
| Apple | 27% → 31% |
| Xiaomi | 19% → 15% |
| OPPO | 6% → 4% |
| HONOR | 5% → 3% |
| Pozostali | 13% → 11% |
Źródło: Counterpoint Research Market Monitor Q3 2026. OPPO obejmuje również OnePlus i realme. Suma udziałów może różnić się od 100% ze względu na zaokrąglenia.
Wzrost udziałów Samsunga i Apple nie oznacza jednak wzrostu dostaw. Obie firmy odnotowały spadki rok do roku, ale poradziły sobie lepiej od większości konkurentów.
Według Jana Stryjaka, Associate Director w Counterpoint Research, nowe modele premium pomogły ograniczyć straty, ale nie zrekompensowały słabszego popytu na tańsze urządzenia.
Największą presję odczuwają producenci z Chin, których działalność w Europie przez lata opierała się na sprzedaży niedrogich smartfonów. Wraz ze wzrostem kosztów produkcji utrzymanie konkurencyjnych cen staje się coraz trudniejsze.
Podobna sytuacja występuje w Europie Środkowej. Według danych IDC, które opisywaliśmy we wrześniu, Samsung i Apple odpowiadały w II kwartale 2026 roku za 72,2% dostaw smartfonów w Polsce, Czechach, Słowacji i na Węgrzech. W tym samym okresie łączne dostawy chińskich producentów spadły o 25,3% rok do roku.
Counterpoint Research wskazuje, że część chińskich firm zmienia swoją strategię. Zamiast konkurować przede wszystkim ceną, producenci rozważają:
Jednym z głównych powodów problemów producentów są ceny podzespołów. Jak informowaliśmy wcześniej, według Counterpoint Research ceny pamięci stosowanych w smartfonach wzrosły w II kwartale 2026 roku o ponad 300% rok do roku. W pierwszej połowie roku koszt pamięci przewyższył koszt procesora we wszystkich segmentach cenowych.
Rosnące ceny wpływają również na decyzje konsumentów. Według prognozy Counterpoint Research globalny cykl wymiany smartfona wydłuży się w 2026 roku do 48 miesięcy, wobec 41,9 miesiąca w 2025 roku. Oznacza to, że użytkownicy będą korzystać z telefonów średnio przez 4 lata przed zakupem następnego urządzenia.
Counterpoint Research spodziewa się, że IV kwartał 2026 roku, tradycyjnie najlepszy okres dla dostaw smartfonów, przyniesie sezonowe ożywienie.
Nie oznacza to jednak końca problemów. Według analityków ceny komponentów mogą ustabilizować się dopiero w połowie 2027 roku. Do tego czasu producenci będą nadal mierzyć się z wysokimi kosztami produkcji i ograniczonym popytem, szczególnie w segmencie niedrogich smartfonów.